Domain abflussreinigunghannover.de kaufen?
Wir ziehen mit dem Projekt
abflussreinigunghannover.de um.
Sind Sie am Kauf der Domain
abflussreinigunghannover.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abflussreinigunghannover.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
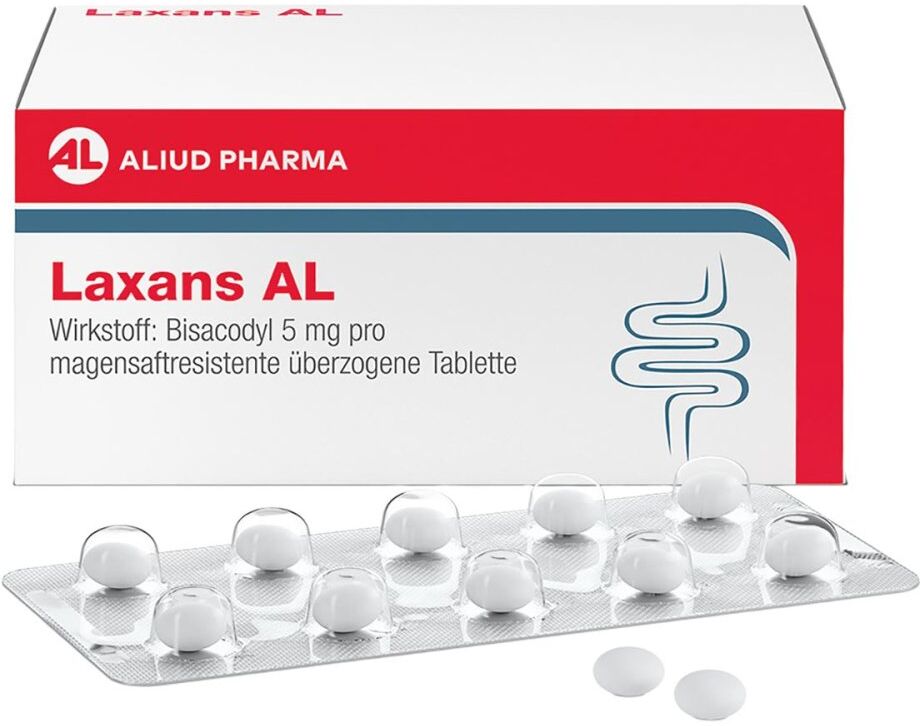
Laxans AL bei VerstopfungAnwendungsgebiet von Laxans AL bei Verstopfung Mit LAXANS AL den Darm wieder in Schwung bringenNicht immer funktioniert die Verdauung wie gewohnt. Wenn es weniger als drei Mal pro Woche zum Stuhlgang kommt und ein klumpiger oder harter Stuhl vorliegt, zur Stuhlentleerung stark gepresst werden muss oder das Gefühl einer unvollständigen Entleerung besteht, spricht man von Verstopfung. In vielen Fällen ist die Lebensweise Ursache der Beschwerden, zum Beispiel eine ballaststoffarme Ernährung, zu geringe Flüssigkeitszufuhr, zu wenig Bewegung und wiederholte Unterdrückung des Stuhlgangreizes.Langfristig bringt daher meist nur eine Umstellung des Lebensstils Besserung. Wichtig ist auch, dem Stuhldrang immer nach zu geben und ihn nicht aus Zeitgründen zu unterdrücken. Um den Darm wieder in Schwung zu bringen und den Stuhlgang zu erleichtern, eignen sich Abführmittel wie zum Beispiel LAXANSAL. Der bewährte Wirkstoff Bisacodyl hilft dabei Verstopfungen zu lösen. Auch unterstützt LAXANS AL bei Erkrankungen, die eine erleichterte Darmentleerung erfordern. Die Tabletten am besten am Abend auf nüchternen Magen einnehmen. Geeignet auch für Kinder mit chronischer Verstopfung, jedoch nur nach ärztlicher Anweisung. Geeignete NahrungsmittelUnsere Ernährungsgewohnheiten spielen für eine funktionierende Verdauung eine entscheidende Rolle. Während stark zuckerhaltige Speisen, Weißbrot oder Schokolade eine Verstopfung begünstigen können, wirken ballaststoffreiche Lebensmittel wie Trockenpflaumen, Feigen oder Sauerkraut natürlich anregend. Auch Milchsäureprodukte wie Kefir und Buttermilch unterstützen ein gesundes Darmklima. Eine Ernährungsumstellung ist der wichtigste Schritt für eine langfristige Darmgesundheit, benötigt jedoch oft etwas Zeit, bis sie ihre volle Wirkung entfaltet. Stress AbbauenHektik und Stress im Alltag können wortwörtlich auf den Magen schlagen und die natürliche Darmbewegung so stark bremsen, dass eine Verstopfung ent2,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schroffenegger, Yvonne: Verstopfung bei KindernVerstopfung bei Kindern , Ursachen und Therapien der chronischen Obstipation. Wie du dein Kind unterstützt - praktische Hilfe für Eltern , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20230802, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Schroffenegger, Yvonne~Krois, Wilfried, Seitenzahl/Blattzahl: 148, Abbildungen: 50 Abbildungen, Keyword: Abführmittel; Beckenboden; Darm; Enkopresis; Flohsamen; Lactulose; Laxantien; Morbus Hirschsprung; Obstipation; Prokinetika; Stuhlgang; Stuhlinkontinenz; Verstopfung; Verstopfung Baby; Verstopfung Kleinkind; Verstopfung bei Kindern; Zöliakie, Fachschema: Kind / Medizin, Pflege, Ernährung~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Kindergesundheit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 239, Breite: 169, Höhe: 11, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783432117560, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281235630,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **


Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
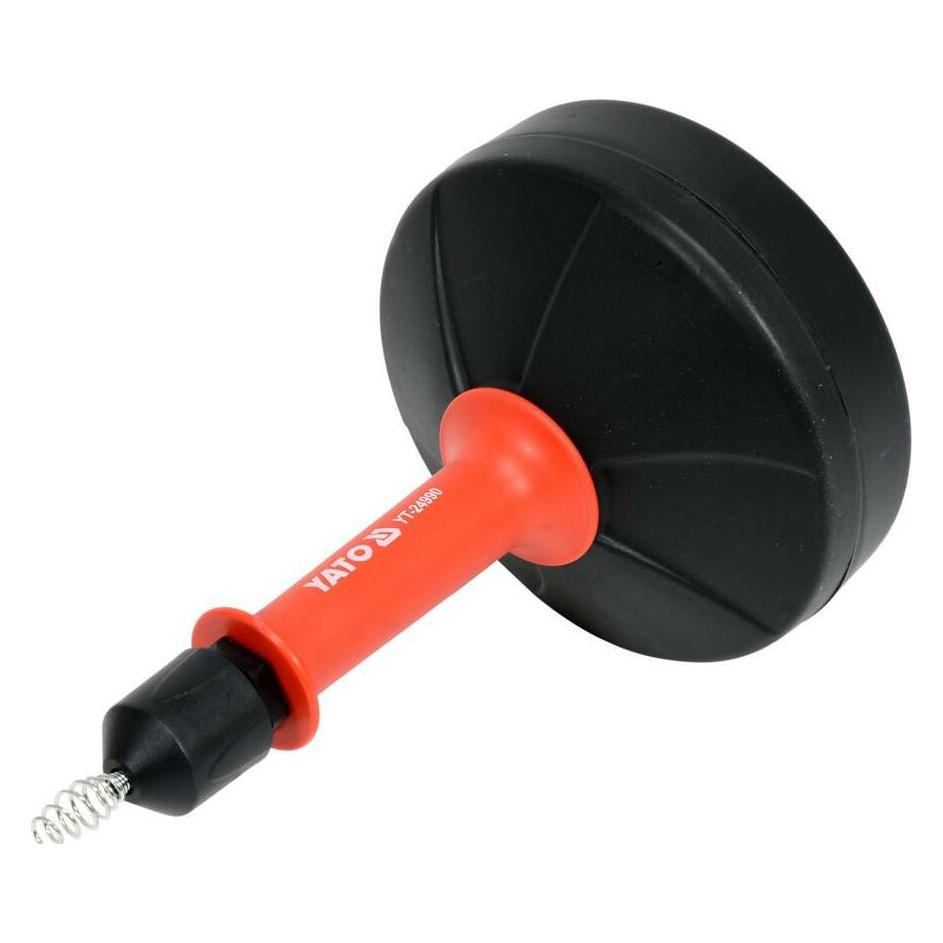
Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)22,61 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
Laxans AL bei VerstopfungAnwendungsgebiet von Laxans AL bei Verstopfung Mit LAXANS AL den Darm wieder in Schwung bringenNicht immer funktioniert die Verdauung wie gewohnt. Wenn es weniger als drei Mal pro Woche zum Stuhlgang kommt und ein klumpiger oder harter Stuhl vorliegt, zur Stuhlentleerung stark gepresst werden muss oder das Gefühl einer unvollständigen Entleerung besteht, spricht man von Verstopfung. In vielen Fällen ist die Lebensweise Ursache der Beschwerden, zum Beispiel eine ballaststoffarme Ernährung, zu geringe Flüssigkeitszufuhr, zu wenig Bewegung und wiederholte Unterdrückung des Stuhlgangreizes.Langfristig bringt daher meist nur eine Umstellung des Lebensstils Besserung. Wichtig ist auch, dem Stuhldrang immer nach zu geben und ihn nicht aus Zeitgründen zu unterdrücken. Um den Darm wieder in Schwung zu bringen und den Stuhlgang zu erleichtern, eignen sich Abführmittel wie zum Beispiel LAXANSAL. Der bewährte Wirkstoff Bisacodyl hilft dabei Verstopfungen zu lösen. Auch unterstützt LAXANS AL bei Erkrankungen, die eine erleichterte Darmentleerung erfordern. Die Tabletten am besten am Abend auf nüchternen Magen einnehmen. Geeignet auch für Kinder mit chronischer Verstopfung, jedoch nur nach ärztlicher Anweisung. Geeignete NahrungsmittelUnsere Ernährungsgewohnheiten spielen für eine funktionierende Verdauung eine entscheidende Rolle. Während stark zuckerhaltige Speisen, Weißbrot oder Schokolade eine Verstopfung begünstigen können, wirken ballaststoffreiche Lebensmittel wie Trockenpflaumen, Feigen oder Sauerkraut natürlich anregend. Auch Milchsäureprodukte wie Kefir und Buttermilch unterstützen ein gesundes Darmklima. Eine Ernährungsumstellung ist der wichtigste Schritt für eine langfristige Darmgesundheit, benötigt jedoch oft etwas Zeit, bis sie ihre volle Wirkung entfaltet. Stress AbbauenHektik und Stress im Alltag können wortwörtlich auf den Magen schlagen und die natürliche Darmbewegung so stark bremsen, dass eine Verstopfung ent2,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schroffenegger, Yvonne: Verstopfung bei KindernVerstopfung bei Kindern , Ursachen und Therapien der chronischen Obstipation. Wie du dein Kind unterstützt - praktische Hilfe für Eltern , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20230802, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Schroffenegger, Yvonne~Krois, Wilfried, Seitenzahl/Blattzahl: 148, Abbildungen: 50 Abbildungen, Keyword: Abführmittel; Beckenboden; Darm; Enkopresis; Flohsamen; Lactulose; Laxantien; Morbus Hirschsprung; Obstipation; Prokinetika; Stuhlgang; Stuhlinkontinenz; Verstopfung; Verstopfung Baby; Verstopfung Kleinkind; Verstopfung bei Kindern; Zöliakie, Fachschema: Kind / Medizin, Pflege, Ernährung~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Kindergesundheit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 239, Breite: 169, Höhe: 11, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783432117560, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281235630,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Budrass, Lutz: Die Macht der EntwässerungDie Macht der Entwässerung , Nach der Renaturierung ist die Emscher endlich wieder ein Fluss. Im gesamten 20. Jahrhundert diente sie jedoch als Abwasserkanal und leitete in Betonschalen gelegt den städtischen und industriellen Schmutz in den Rhein. Lutz Budrass und Eva-Maria Roelevink fügen der inzwischen reichlich romantisierten Geschichte des 'Ruhrgebiets' einen neuen Punkt hinzu, indem sie zeigen, dass die Emschergenossenschaft als dessen eigentliche Begründerin zu betrachten ist: Als Hybrid organisierte und legitimierte sie die sozialräumliche Segregation im Industriebezirk - und war so weitaus mehr als ein bloßes infrastrukturelles Großprojekt. , Kraftstofffilter > Kraftstoffversorgung , Erscheinungsjahr: 202411, Titel der Reihe: Histoire#224#, Autoren: Budrass, Lutz~Roelevink, Eva-Maria, Redaktion: Mühlenberg, Jutta, Seitenzahl/Blattzahl: 330, Abbildungen: Achtung, bunt bedruckte Vorsatzseiten!, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Abwasser; Bundesrepublik; Colonialization; Cultural History; Deutsche Geschichte; Economic History; Economy; Emscher; Environmental History; Federal Republic of Germany; Fluss; German Empire; German History; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Großindustrie; History; History of the 20th Century; Industrie; Industry; Infrastructure; Infrastruktur; Kaiserreich; Kolonialisierung; Kommunalpolitik; Kulturgeschichte; Large-scale Industry; Local Affairs; Mine; NS-Ordnung; Natur; Nature; Ns-order; Rhein; Rhine; Ruhr; Ruhr Area; Ruhrgebiet; Ruhrpoland; Ruhrpolen; Sewage; Umweltgeschichte; Wassergesetzgebung; Water Legislation; Weimar Republic; Weimarer Republik, Fachschema: Wirtschaftsgeschichte, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 406 Blätter, Länge: 240, Breite: 155, Höhe: 33, Gewicht: 573, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.